A parcela “levinha” no anúncio quase sempre esconde prazo longo. Cabe no mês ou só no comercial?
Saber como pegar empréstimo com a parcela que cabe é menos sobre o valor que o app libera e mais sobre o que sobra no seu mês depois da prestação. Em setembro de 2026, a pesquisa do Procon-SP apontou média máxima de 8,66% ao mês no empréstimo pessoal dos bancos acompanhados. No Banco Central, o crédito pessoal sem desconto em folha andava perto de 6,4% ao mês no meio do ano. Referência, não proposta — o seu contrato pode ficar longe dos dois.
Os botões acima abrem folha, comparação e troca. Os cards abaixo cobrem pessoal, garantia e nome sujo — as outras três portas deste funil.
Sem folha e sem bem
A linha mais rápida — e em geral a mais cara.
Tem carro quitado
O bem reduz o juro e também pode ser tomado.
Nome no vermelho
Dá para pedir em alguns casos. Pix antecipado é golpe.
O que é parcela que cabe de verdade
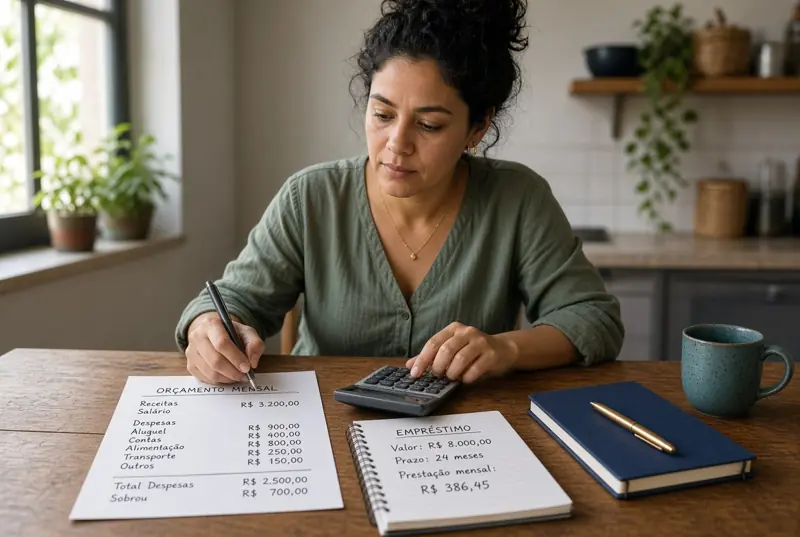
Parcela que cabe não é a menor da tela. É a que sobra depois de aluguel, comida, transporte e uma reserva de pelo menos um mês de prestação. Se o empréstimo come mais de 30% da renda líquida, ele já nasceu apertado — mesmo quando o banco aprova.
O anúncio vende velocidade. Caixa, Nubank, Inter, Itaú, Santander e Bradesco aprovam em minutos no app. A conta, porém, é a mesma em qualquer logo: valor que cai na conta, quantas vezes você paga e quanto sai no total. Sem esses três números, você está escolhendo comercial.
Quando vale pegar o empréstimo
Para trocar uma dívida mais cara — rotativo do cartão, cheque especial — por uma linha com prestação que cabe, e só se você cortar o produto velho no mesmo dia.
Três tipos de empréstimo, três preços
Não existe o melhor empréstimo do Brasil. Existe o que combina com o seu vínculo. Quem tem carteira ou benefício do INSS chega no consignado. Quem tem carro quitado chega na garantia. Quem não tem os dois cai no pessoal — a linha mais fácil e, em geral, a mais cara.
Consignado
A parcela sai da folha ou do benefício. Por isso a taxa tende a cair. CLT, INSS e uma fatia de FGTS são portas diferentes.
Com garantia
Carro ou imóvel na mesa. Juro menor, risco maior: o bem pode ser tomado se a parcela atrasar.
Pessoal
Sem folha e sem bem. Rápido no Nubank, no Inter ou no banco de sempre. O preço acompanha o risco.
O preço real não é a taxa do comercial
Juros, IOF, tarifa e seguro entram na mesma conta. Duas ofertas com a mesma “taxa a partir de” podem ter totais diferentes. Peça o valor líquido, a parcela e o custo completo no mesmo prazo — na Caixa, no Nubank ou em qualquer outro app.
Como decidir em cinco passos
- Fecha o valor que você precisa, não o teto que o aplicativo solta.
- Testa a parcela no orçamento. Se não sobrar reserva de um mês, encurta o prazo ou reduz o valor.
- Escolhe a modalidade. Consignado e garantia quase sempre batem o pessoal sem garantia no preço.
- Compara duas casas no mesmo cenário — seu banco de sempre e um digital.
- Assina só no app ou no site oficial. Depósito antecipado para “liberar” empréstimo é golpe.
O que quebra a parcela no mês seguinte
Prazo elástico
48 vezes deixa a prestação bonita e o total pesado. Faz a conta das duas pontas.
Seguro grudado
Vem marcado no simulador. Tire e peça o número de novo antes de aceitar.
Golpe do Pix
Banco autorizado não cobra adiantamento na conta de terceiro para liberar crédito.
Perguntas frequentes
Qual parcela de empréstimo ainda cabe no orçamento?
Uma regra prática é não comprometer mais de 30% da renda líquida com prestações novas. Melhor ainda se sobrar um mês de parcela guardado. Banco aprovar não significa que o mês fecha.
Empréstimo consignado sempre tem parcela menor?
Em geral a taxa é menor porque o desconto sai da folha ou do benefício. Prazo longo e seguro ainda podem inflar o total. Compare o mesmo valor no pessoal antes de averbar.
Nubank, Caixa ou banco de sempre: quem fica mais barato?
Ninguém é o mais barato o tempo todo. Relacionamento às vezes dá desconto. App novo às vezes ganha. Vale o número do seu CPF no mesmo prazo, não o ranking da propaganda.
Posso pegar empréstimo com o nome sujo?
Em alguns casos, sim — com taxa pior, valor menor ou exigência de garantia. Promessa de aprovação na hora com taxa de boleto é golpe. Veja a página de empréstimo para negativado deste funil.
Como não cair no golpe na hora de pedir empréstimo?
Use só o aplicativo ou o site do banco. Nunca pague para “liberar” crédito. Se pedirem Pix para consultor, encerre a conversa e confira se a instituição existe no Banco Central.
Antes de assinar
Se a parcela só cabe alongando o prazo até doer o total, a melhor decisão ainda é esperar ou escolher outra linha de empréstimo.
Fontes
- Procon-SP — pesquisa de empréstimo pessoal, setembro de 2026 (média máxima de 8,66% ao mês na amostra).
- Banco Central — séries de crédito pessoal sem consignação e estatísticas de crédito livre.
- Serasa — orientação sobre crédito, parcela e consulta de score.
Taxas são referência de 2026, não proposta. Simule no seu CPF e leia o contrato.
Dica. Em 1º de setembro de 2026, o Procon-SP mediu taxa máxima média de 8,66% ao mês no empréstimo pessoal de 12 meses (170,87% ao ano), para cliente não preferencial. Isso é referência, não a parcela do seu CPF.
Não compare o “a partir de” do anúncio. Peça o CET no mesmo prazo, some o total a pagar e veja se a parcela cabe sem estourar o mês. Se passar de cerca de 30% da renda que sobra depois das contas fixas, espera. Juro nessa faixa come dívida nova antes de apagar a velha.