Um imprevisto de saúde, uma dívida cara ou uma despesa urgente podem fazer você aceitar a primeira oferta de crédito.
Contratar sem comparar pode trazer juros altos, prazos ruins e parcelas que apertam seu orçamento por meses.
O empréstimo pessoal libera dinheiro para pagar em parcelas, com juros e prazo definidos no contrato.
Para comparar empréstimos pessoais, observe o CET, o total devido e o peso de cada parcela antes de decidir.
Saber escolher empréstimo começa por avaliar se o crédito resolve um problema sem criar outro financeiro.
O que muda entre pessoal, consignado e crédito com garantia
O empréstimo pessoal permite usar o dinheiro para várias despesas. Você paga parcelas fixas. A contratação pode ser feita online.
O prazo de liberação varia de acordo com a instituição financeira. Compare as condições disponíveis. Veja se a prestação cabe no seu orçamento.
No consignado, as parcelas são descontadas direto do seu salário ou benefício. Esse desconto facilita o controle dos pagamentos.
As condições mudam conforme seu perfil e a instituição. Uma referência mostra juros entre 2,76% e 3,02% ao mês no consignado privado. Confirme as taxas atuais antes de contratar.
O crédito com garantia exige que você ofereça um bem, como um veículo ou imóvel. Essa opção pode ter taxas menores.
O bem fica vinculado ao contrato durante o empréstimo. Há taxas indicativas de 1,49% ao mês para veículo e 1,09% ao mês mais IPCA para imóvel.
Esses valores não são uma oferta garantida nem necessariamente estão vigentes. Sempre verifique as condições atuais.
Seu histórico de pagamento e score influenciam a análise de crédito. Se seu score é baixo, as propostas podem ser mais caras.
Compare os custos e regras de cada tipo de empréstimo. Escolha a alternativa que melhor atende às suas necessidades.
| Modalidade | Como funciona | Principal benefício | Ponto de atenção |
|---|---|---|---|
| Empréstimo pessoal | Crédito parcelado, com uso flexível | Você pode destinar o valor a diferentes despesas | Taxas e prazo de liberação variam por instituição e perfil |
| Consignado | Parcelas descontadas da remuneração ou do benefício | O desconto programado facilita o pagamento | As condições mudam conforme seu perfil e a instituição |
| Crédito com garantia | Um veículo ou imóvel é oferecido como garantia | Pode apresentar taxas menores, conforme a oferta | O bem fica vinculado ao contrato; confira taxas e regras atuais |
Como ler taxa, CET e prazo sem se enganar pela parcela baixa
A taxa mensal mostra o preço do crédito, mas não diz todo o custo. Para avaliar cet emprestimo, olhe o Custo Efetivo Total (CET).
O CET reúne juros, tarifas, seguros, IOF e outros encargos do contrato. Compare o CET, o número de parcelas, o valor mensal e a soma total.
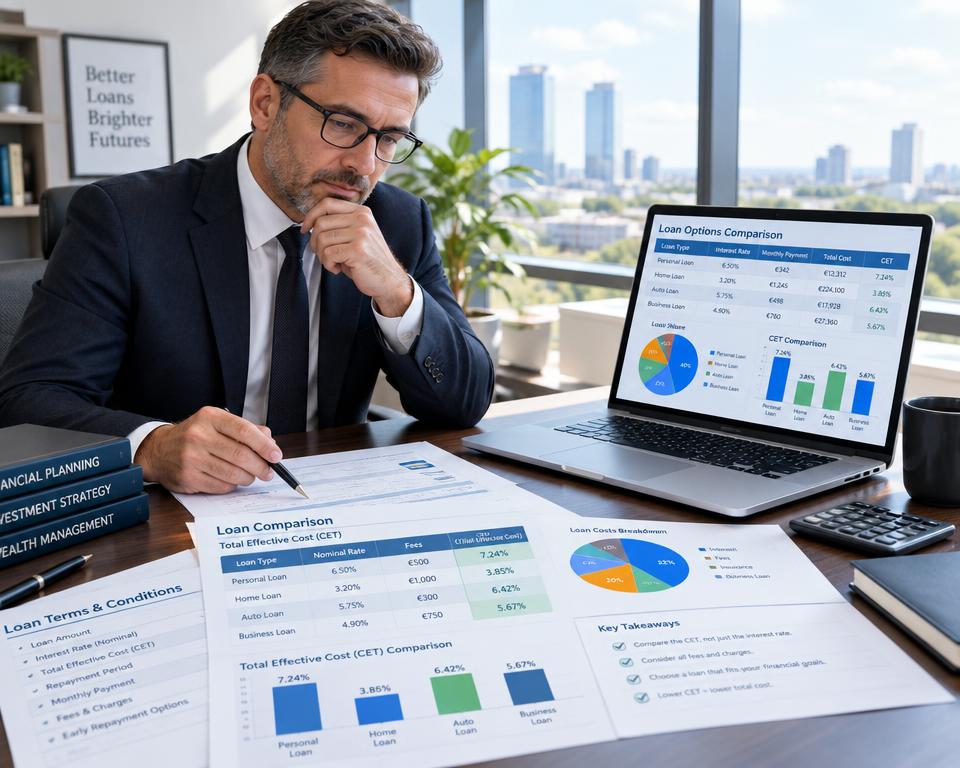
Compare o valor total pago, não só o juro ao mês
Duas ofertas com juros parecidos podem ter custos diferentes. Some todas as parcelas e compare o total com o valor que vai receber.
Um prazo curto pode reduzir o custo dos juros, mas deixa cada parcela maior. Um prazo longo alivia o pagamento mensal e aumenta o valor final.
Na busca por menor juros emprestimo, considere esses dois efeitos.
Como referência, a taxa média do empréstimo pessoal foi 6,96% ao mês em 2022. Esse dado não é cotação atual.
As taxas divulgadas pelo Banco Central ajudam a entender as propostas.
Veja tarifas, seguro embutido e o que acontece se atrasar
Leia o contrato e procure tarifas, seguros incluídos e encargos por atraso. Confira as consequências de deixar uma parcela sem pagar.
Se houver seguro, verifique o preço e se a contratação é opcional. Esses valores podem mudar o CET e encarecer uma oferta vantajosa.
Passo a passo para simular em mais de um lugar e decidir
Antes de simular empréstimo, defina qual despesa você precisa cobrir. Calcule o valor exato dessa despesa.
Compare propostas de instituições diferentes que tenham as mesmas condições. Isso facilita identificar o custo real.
Use a mesma renda e o mesmo valor em todas as simulações
Informe a mesma renda, valor e prazos semelhantes em cada consulta.
Compare o CET, a parcela e o total a pagar. Veja se a prestação cabe no orçamento com folga.
Uma boa referência é não comprometer mais de 30% da renda com dívidas.
Descarte oferta que pede depósito ou taxa antecipada
Confira nos canais oficiais se a instituição está autorizada antes de enviar seus dados.
Leia o contrato e revise endereço, telefone e e-mail. Prepare documentos legíveis e atuais, como identificação com foto, CPF, comprovante de residência e de renda, além dos dados bancários.
Guarde o contrato e acompanhe os vencimentos. A análise e liberação online variam conforme a instituição.
Para simular empréstimo com mais segurança, nunca pague taxa antes de liberar o crédito.
| O que conferir | Como comparar | Sinal de atenção |
|---|---|---|
| Dados da simulação | Use a mesma renda, valor e prazo | Condições diferentes dificultam a comparação |
| Custo do crédito | Verifique CET, parcela e total a pagar | Parcela baixa pode vir com prazo maior |
| Orçamento mensal | Mantenha espaço para despesas essenciais | Comprometer mais de 30% da renda com dívidas pode apertar o orçamento |
| Instituição e contrato | Consulte canais oficiais e leia os termos | Depósito ou taxa antecipada para liberar crédito |
Quando recusar o crédito mesmo com a aprovação na mão
A aprovação não significa que a proposta cabe no seu bolso. Se não sabe quanto precisa, pare e reavalie.
Também reavalie se a parcela deixa o orçamento no limite. O crédito merece cautela se só cobre gastos fixos sem controle.
Antes de contratar, considere renegociar dívidas. Trocar uma dívida cara por outra mais barata pode ajudar. Compare sempre o CET e o custo total.
A mudança só faz sentido se você ajustar o orçamento para evitar novas dívidas.
Para escolher um empréstimo, avalie o uso do dinheiro e sua capacidade de pagamento. Não decida só pelo score ou aprovação.
Recuse a oferta se as parcelas ameaçarem despesas essenciais ou aumentarem o endividamento.