Sem folha e sem bem, o banco cobra o risco inteiro. O anúncio mostra a isca.
O empréstimo pessoal sem garantia é a linha mais fácil de achar e, em geral, a mais cara. Em setembro de 2026, a taxa média máxima dos bancos acompanhados pelo Procon-SP subiu para 8,66% ao mês. No Banco Central, o crédito pessoal não consignado andava perto de 6,4% ao mês no meio do ano. Os dois números são referência, não a parcela que vai cair na sua conta.
Se você não tem consignado nem bem para oferecer, esta ainda pode ser a porta. Só entra quem cabe a parcela e quem leu o CET.
Se você já sabe que o caminho é o empréstimo pessoal, use os botões. Se ainda está pesando o custo, os cards abaixo apontam a isca do comercial, o seguro grudado e o prazo que infla o total.
Taxa isca
“A partir de” vale para o cliente com o melhor perfil. O seu CET pode ser outro.
Seguro no pacote
Vem marcado. Desmarque e peça a simulação de novo.
Prazo elástico
48 vezes deixa a parcela “leve” e o total pesado.
O que o comercial esconde
Antes de simular, responde se o problema é urgência real ou vontade. Conserto de geladeira é uma conversa. Upgrade de celular é outra.
Quando ainda faz sentido
Para substituir rotativo ou cheque especial por um CET menor, com prazo curto e parcela que cabe em 30% da renda líquida.
Quando não faz
Para tapar buraco recorrente, pagar lazer ou cobrir parcela de outro empréstimo sem cortar gasto. Aí o pessoal sem garantia só empurra o problema.
Compare no mesmo cenário
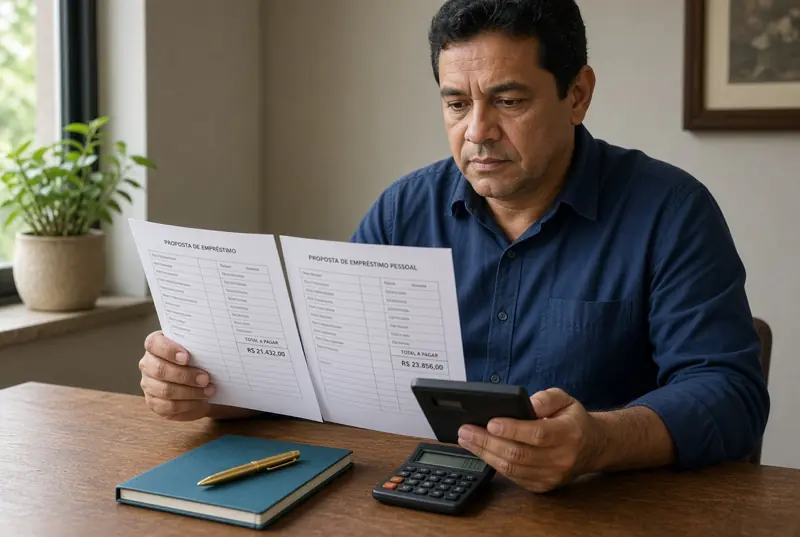
Mesmo valor líquido, mesmo prazo, mesma data da primeira parcela. Anote CET ao mês e ao ano. Sem isso, você está escolhendo comercial, não contrato.
Passo a passo seco
- Feche o valor que realmente precisa — não o máximo que o app solta.
- Simule em três canais oficiais, no mesmo prazo.
- Tire o seguro e compare o CET de novo.
- Confira se a instituição é autorizada no Banco Central.
- Leia portabilidade, amortização e multa. Assine só no app ou agência oficiais.
Perguntas frequentes
Por que o pessoal sem garantia é caro?
Não há folha nem bem. O banco precifica o risco no juro. Em setembro de 2026 a média máxima do Procon-SP no pessoal foi 8,66% ao mês.
A média do BC é menor que a do Procon?
Sim, porque medem cestas diferentes. O BC olha operações contratadas; o Procon publica taxas máximas de um grupo de bancos. Use os dois como referência, não como proposta.
Posso usar para pagar o rotativo?
Pode fazer sentido se o CET do pessoal for menor que o rotativo e você cortar o cartão no mesmo dia. Senão vira dívida empilhada.
Prazo longo barateia?
Barateia a parcela e encarece o total. Faça as duas contas.
Negativado consegue?
Às vezes, com taxa pior ou garantia. Desconfie de “nome sujo aprovado na hora” com Pix antecipado.
Antes de assinar
Se o pessoal sem garantia for a única porta, encurte o prazo. Parcela bonita com 48 vezes é dívida longa.
Fontes
- Procon-SP — empréstimo pessoal, setembro de 2026 (8,66% a.m. na média máxima da amostra).
- Banco Central — crédito pessoal não consignado (SGS) e Calculadora do Cidadão.
- Serasa — consulta de score e educação sobre crédito.
Taxas e tetos são referência de setembro de 2026, não proposta. Simule no seu CPF e leia o CET do contrato.
Pingback: Empréstimo emergencial: 24 horas sem golpe
Pingback: Empréstimo no nome sujo: regra, não milagre
Pingback: Trocar empréstimo de banco: só se a parcela cair
Pingback: Empréstimo consignado: quando a taxa realmente cai